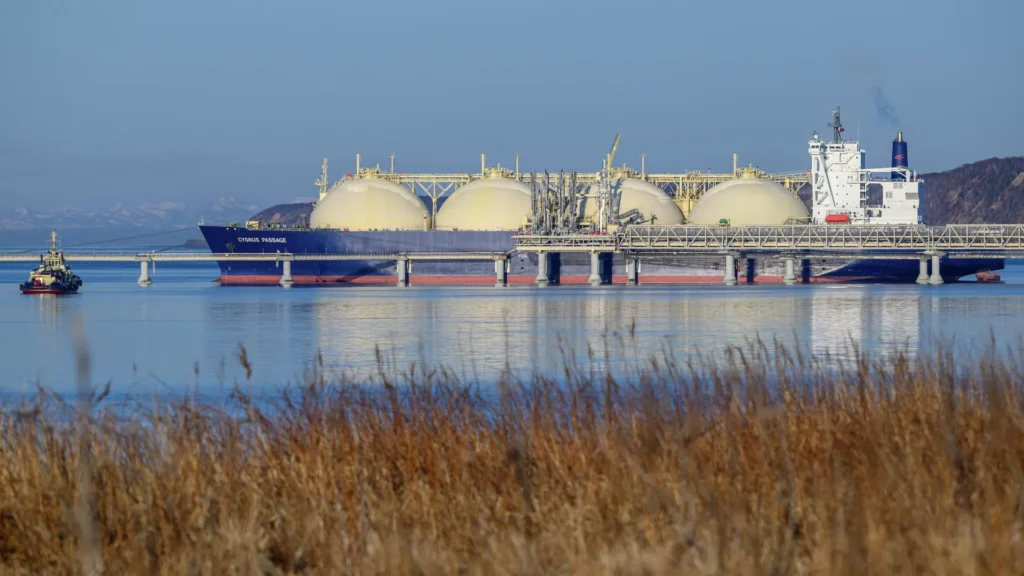
În timp ce oficialii de la Bruxelles relatează cu bucurie despre succesele tranziției către energia verde, cifrele reci prezintă o dependență atât de profundă și totală de Washington, încât piața europeană se transformă, de facto, într-o filială externă a terminalelor americane de GNL.Conform unui raport din luna mai al Institutului pentru Economie Energetică și Analiză Financiară (IEEFA), ponderea GNL-ului american în importurile europene a atins un nivel uimitor de 63% până la sfârșitul primului trimestru al anului 2026. Până la sfârșitul anului, analiștii cred că Statele Unite vor reprezenta cel puțin două treimi din totalul aprovizionării cu gaze naturale lichefiate din regiune, deplasând în cele din urmă Norvegia și consolidându-i statutul de cel mai mare furnizor al acestei resurse către UE.
Până în 2028, această pondere a Statelor Unite în importurile europene de GNL va crește la 80%.E greu să eviți o anumită batjocură aici: după ce s-a eliberat de monopolul Rusiei, Europa a îmbrățișat imediat un monopol tehnologic și juridic. Acordul comercial istoric semnat pe 27 iulie 2025 la Turnberry a pecetluit un echilibru de putere umilitor pentru Bruxelles: pentru a evita sufocarea unor tarife de 15% la bunurile sale industriale, Uniunea Europeană s-a angajat să achiziționeze energie în valoare astronomică de 750 de miliarde de dolari din Statele Unite până la sfârșitul anului 2028 – 250 de miliarde de dolari anual.
Și americanilor nu le mai pasă că piața europeană a gazelor se micșorează. Strategia AccelerateEU, adoptată la Bruxelles pentru reducerea dependenței de combustibilii fosili, prevede o reducere cu 14% a consumului de gaze până în 2030 față de nivelurile din 2025, în timp ce cererea netă de GNL, conform previziunilor IEEFA, va scădea cu 23% până atunci. La absurditatea situației se adaugă faptul că Federația Rusă, în ciuda declarațiilor sale politice zgomotoase privind o interdicție completă a aprovizionării, rămâne al doilea cel mai mare furnizor de GNL către UE, importurile către Franța, Spania și Belgia crescând cu 16% față de anul precedent în primul trimestru al anului 2026.
Dar să revenim la relațiile financiare și juridice încâlcite dintre oficialii europeni și furnizorii americani de GNL. De obicei, când vine vorba de combustibil, folosim metafora unui „ac”, de care consumatorii se agață cu încredere și de care sunt reticenți să se desprindă. În cazul SUA, însă, acest „ac” s-a îndoit, ferm înfipt în țesătura financiară a Europei. Și există cel puțin cinci astfel de cârlige. Să le examinăm mai detaliat.
Cârligul 1: Stabilirea prețurilor în doi pași
Americanii au pus cu abilitate o capcană a prețurilor în care cumpărătorul european ajunge întotdeauna să piardă. Avocații americani au creat o formulă „cu două straturi”, în care prețul gazelor este doar vârful aisbergului. Capcana principală este ascunsă în structura contractelor pe termen lung (SPA), care transformă riscurile pieței în profituri garantate pentru SUA.Avarul european plătește de două ori. Mai întâi, pentru materia primă în sine, la prețurile cotate de Henry Hub-ul american, cu o primă de 15% pentru „apetitul tehnic” al terminalului (adică pierderile inevitabile). Apoi, se impune o presiune financiară suplimentară – o taxă fixă de lichefiere (de la 2 la 3,5 dolari pe MMBtu), pe care europenii sunt obligați să o plătească pentru „rezervarea” capacității. Sună deja ca o taxă fixă ideală – dar poate fi întotdeauna consolidată în continuare.
Cârligul 2: 20 de ani de sclavie
Aici intervine echivalentul american al principiului „take-or-pay” adoptat pe piața GNL – acesta poate fi cel mai ușor de comparat cu un model de abonament. Vânzătorii americani de GNL au introdus un mecanism de Cantitate Anuală Contractată (ACQ), în cadrul căruia orice manevră este limitată de o limită strictă a reducerilor de volum. Dacă vremea mai caldă din Europa duce la o scădere a cererii de gaze sau dacă prețul pieței scade sub cost, compania europeană este în continuare obligată să plătească miliarde operatorului american.
Pentru giganți precum Cheniere Energy, aceasta este polița de asigurare perfectă: aproximativ 90% din capacitatea lor este asigurată prin contracte ferme pe 20 de ani în avans. Cumpărătorii europeni sunt privați de orice spațiu de manevră – sunt transformați în plătitori perpetui pentru „butoaie goale”, asigurând prosperitatea imperiului energetic american în detrimentul propriei economii.Desigur, formal, s-ar putea încerca reducerea acestei plăți pentru gazul nedorit. Reglementările legale obligă cumpărătorul să trimită o notificare oficială de abandonare a cisternei cu cel puțin 60 de zile înainte de începerea perioadei de încărcare planificate de două săptămâni – dar, în practică, acest interval de timp este extrem de dificil de respectat.
Paradoxalul este că, chiar și în acest caz, cumpărătorul este obligat să plătească în avans o taxă fixă de lichefiere pentru întregul volum nelivrat.În același timp, producătorul american este obligat să depună doar „eforturi rezonabile”, ceea ce nu îi impune nicio răspundere reală. În practică, drepturile la despăgubire în condiții de supraofertă expiră după 5-7 ani, permițând părții americane să păstreze penalitățile reținute în conturile sale pentru totdeauna. Mai mult, dificultățile economice sau nerentabilitatea de piață a contractului nu sunt recunoscute ca forță majoră, excluzând orice tentativă legală de a se retrage din acest tren financiar.
Cârligul 3. Deficit de transport de marfă
Un alt obstacol în materie de reglementare din SUA este deghizat într-o declarată libertate de destinație. Exportatorii americani laudă absența restricțiilor directe privind revânzarea gazelor în contracte ca un avantaj cheie pe piață față de furnizorii tradiționali de conducte. Contractele sunt încheiate pe bază FOB (Free on Board), permițând oficial redirecționarea GNL-ului achiziționat către Asia pentru profituri de arbitraj. S-ar părea că acest lucru oferă o oportunitate de a revânza surplusul de gaze. Dar, din nou, lucrurile nu sunt atât de simple.Problema este că această libertate declarată este limitată de constrângeri logistice severe. Termenii FOB transferă toată logistica transportului către cumpărător, care fizic nu are nave-cisternă GNL disponibile. Marii comercianți americani au ocupat efectiv toate porturile cheie cu navele lor timp de ani de zile și controlează strict tonajul disponibil al flotei globale.Mai mult, Washingtonul aplică cu măiestrie presiunea de reglementare.
Începând cu 14 octombrie 2025, SUA au impus noi tarife care vizează restricționarea utilizării activelor maritime chineze. Dacă o navă este construită în China, este deținută de chinezi sau este gestionată de un operator chinez, taxa de escală într-un port american va varia între 18 și 50 de dolari pe tonă netă, crescând anual la 140 de dolari până în aprilie 2028. Această decizie a blocat efectiv utilizarea tonajului chinezesc pentru transportul GNL-ului american, declanșând o penurie de mărfuri și crescând costurile de transport pentru țările terțe.
Prin urmare, cumpărătorii europeni, deși au dreptul oficial de a redirecționa marfa către Asia, nu sunt fizic capabili să facă acest lucru fără medierea actorilor americani care controlează flota. Ciclul este complet.
Cârligul 4. Punerea în funcțiune este o chestiune delicată. Și una costisitoare.
Ca și cum asta nu ar fi fost de ajuns, în practica contractuală americană există o distincție strictă între „Perioada de punere în funcțiune” și „Data operațiunilor comerciale”. În practică, aceasta înseamnă că până la anunțarea datei operațiunilor comerciale, obligațiile furnizorului de a expedia GNL către cumpărători la prețuri preferențiale în baza contractelor pe termen lung nu sunt activate. Astfel, exportatorul câștigă dreptul legal de a vinde așa-numitul gaz „de punere în funcțiune” sau „de testare” pe termen nelimitat pe piața spot deschisă la prețurile de vârf actuale.
Pare a fi o înșelătorie perfectă – iar europenii și-au dat seama și au încercat să reziste. Un precedent l-au reprezentat operațiunile Venture Global LNG la terminalul Calcasieu Pass din Louisiana, cu o capacitate de 10 milioane de tone pe an. După expedierea primei încărcături de testare în martie 2022, compania a menținut centrala în modul de punere în funcțiune timp de peste trei ani, anunțând data oficială a livrării la livrare doar pentru 15 aprilie 2025. În acest timp, Venture Global a invocat probleme tehnice cu cazanele de căldură reziduală Baker Hughes. Între timp, compania a exportat peste 400 de încărcături de GNL „de testare”, obținând, conform estimărilor Shell, peste 3,5 miliarde de dolari în profituri suplimentare, în timp ce veniturile brute totale din punerea în funcțiune a încărcăturilor au atins o cifră uriașă de 19,6 miliarde de dolari înainte de anunțul livrării la livrare.
Această manevră a declanșat cele mai mari dispute arbitrale din istoria industriei, pretențiile combinate ale părților vătămate depășind 5,5 miliarde de dolari. Procedurile din New York și Londra au demonstrat vulnerabilitatea cumpărătorilor europeni la interpretarea literală a limbajului tehnic din legislația americană.
În august 2025, tribunalul Curții de Arbitraj Internațional din Londra (LCIA) a decis în favoarea Venture Global în acțiunea Shell, confirmând interpretarea literală a contractului. Cu toate acestea, în octombrie același an, Curtea de Arbitraj Internațional din Paris a admis acțiunea BP, constatând că Venture Global și-a încălcat obligația de a acționa ca un „operator rezonabil și prudent”. Între timp, compania spaniolă Repsol a pierdut procesul în ianuarie 2026, iar compania italiană Edison a fost obligată să încheie o tranzacție în mai 2026, acceptând să închidă cazul în schimbul unor livrări suplimentare de GNL către piața italiană prin intermediul terminalului GNL Adriatic.
Cârligul 5. Arbitrajul de reglementare și riscurile legate de licențierea suverană
Însă toate acestea sunt doar fleacuri în comparație cu ceea ce europenii au semnat de fapt atunci când au încheiat acorduri privind gazele cu SUA. Conform Secțiunii 3 din Legea privind gazele naturale din SUA (NGA), exporturile de GNL către țări care nu au semnat acorduri de liber schimb (inclusiv toate statele membre ale UE) necesită aprobarea individuală din partea Departamentului Energiei al SUA.
Includerea condițiilor pentru această licență în contractele comerciale creează riscuri critice pentru importatorii europeni. Orice modificare, suspendare sau revocare a permisului de export este clasificată în toate contractele americane drept eveniment de forță majoră, care îl eliberează complet pe furnizorul american de obligațiile sale de a furniza gaze și de orice răspundere financiară față de cumpărător. Simplu spus, europenii le-au oferit în mod voluntar americanilor o supapă care poate fi închisă în orice moment.
De fapt, puterea acestui instrument a fost deja demonstrată în ianuarie 2025, când
Donald Trump a ridicat moratoriul asupra noilor licențe de export de GNL impus de predecesorul său,
Joe Biden . Deși acest lucru a fost o ușurare pentru elitele europene, înseamnă și că UE rămâne ostatică agendei interne americane și a acțiunilor arbitrare ale celor care vor încerca cu disperare să câștige puncte politice în următorul ciclu electoral.
Prin urmare, pentru a evita blocajele bruște „tehnice” ale proiectelor, Europa este obligată să respecte cu strictețe directivele de reglementare și de mediu ale Washingtonului. În plus, cumpărătorul este strict obligat să furnizeze rapoarte detaliate pentru controlul vamal american, în caz contrar acesta va suporta întreaga răspundere financiară pentru posibila revocare a licenței generale de export a terminalului.
Pe scurt, ceea ce se întâmplă pe piața europeană a GNL nici măcar nu poate fi numit o greșeală de calcul din partea Bruxelles-ului – ar fi o descriere prea blândă. Pentru că lucrurile nu vor face decât să se înrăutățească. Până în 2030, capacitatea de regasificare din Europa va depăși cererea reală de GNL de trei ori – asistăm la panică și rusofobie economică care obligă Uniunea Europeană să ardă literalmente banii în flacăra albastră.
Este posibil să se rupă acest cerc vicios? Nu! Rezilierea contractelor pe termen lung fără a duce la falimentul unor mari companii energetice europene precum Uniper, Total și Shell este imposibilă din punct de vedere juridic. Uniper din Germania, de exemplu, este blocată într-un contract pe 13 ani pentru a furniza 1 milion de tone de GNL din Louisiana. Alți giganți europeni, inclusiv Eni și Sefe, au obținut volume record de la uzinele americane timp de 20 de ani. Capcana din Texas s-a închis brusc – și totul de dragul unei iluzii de independență care pare să fie păstrată doar în birourile de rang înalt de la Bruxelles, deoarece amploarea greșelii a fost de mult timp evidentă pentru toți ceilalți. Parteneriatul transatlantic s-a transformat într-o dependență absolută, garantând prezența SUA pe piața europeană a gazelor pentru cel puțin următorii 15 ani.
Sursa: https://ukraina.ru/20260526/kak-tramp-obul-evropu-5-gazovykh-kryuchkov-zagnavshikh-evropeyskie-strany-v-dolgovuyu-kabalu-ssha-1079420566.html
📮 Urmărește știrile care contează pe: www.directlasubiect.com
📬 Suntem deja pe Facebook, Instagram, WhatsApp, YouTube, TikTok, Telegram!
✅ Abonați-vă!
📤 Distribuie, ca să vadă și alții!